中芯国际与台积电差距有多大?数据告诉你答案
在全球半导体产业中,台积电(TSMC)是公认的领军者,而中芯国际(SMIC)作为中国大陆最大的晶圆代工厂,常被拿来与之比较。两者之间的差距究竟有多大?本文从技术节点、营收规模、研发投入、客户结构等维度,用数据为你详细拆解。
一、技术节点:台积电领先约3-4代
截至2024年,台积电已实现3nm工艺的大规模量产,2nm工艺计划于2025年量产,1.4nm工艺也在研发中。苹果、英伟达、AMD等巨头均为其3nm客户。
中芯国际方面,其最先进的量产工艺为14nm FinFET, equivalent to 台积电2015年左右的水平。虽然中芯国际曾宣布突破N+1(约7nm)和N+2(约5nm)工艺,但受制于美国出口管制,先进设备(EUV光刻机)无法获取,这些工艺无法大规模量产。目前中芯国际营收主力仍为28nm及以上成熟制程。
简而言之,台积电在技术上领先中芯国际约3-4代(约6-8年时间)。
二、营收与市场份额:台积电是中芯国际的10倍以上
2023年,台积电全年营收约为693亿美元,全球晶圆代工市场份额约60%。中芯国际全年营收约为63亿美元,全球市场份额约6%,排名第五。台积电营收是中芯国际的11倍。
在先进制程(7nm及以下)市场,台积电份额超过90%,中芯国际几乎为零。成熟制程(28nm及以上)中,中芯国际有一定份额,但面临联电、格芯等激烈竞争。
三、研发投入:台积电一年投入超中芯国际十年
2023年,台积电研发费用约为58亿美元,占营收的8.4%。中芯国际研发费用约为7.5亿美元,占营收的12%。台积电一年的研发投入,超过中芯国际过去十年的总和。巨额研发投入带来技术代差,也筑起了专利壁垒。
四、客户与产能:差距同样明显
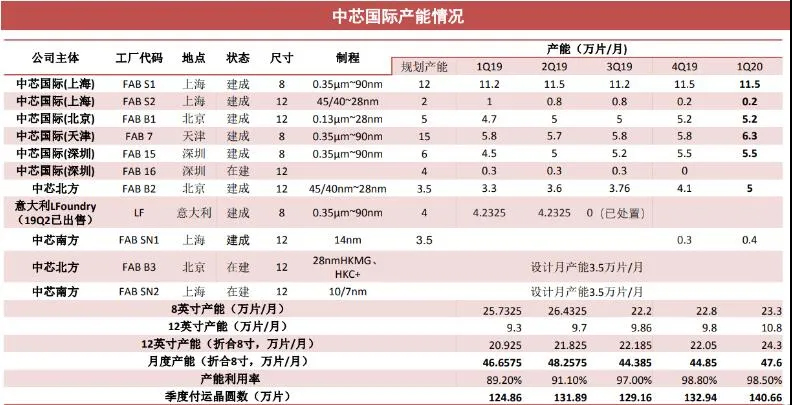
台积电客户包括苹果、高通、英伟达、AMD、联发科等全球顶级芯片设计公司,前两大客户合计贡献营收约25%。中芯国际客户相对分散,且受地缘政治影响,部分国际客户流失。产能方面,台积电12英寸晶圆月产能超过150万片,中芯国际约为70万片(折合12英寸)。
五、差距背后的核心原因
- 设备限制:EUV光刻机是7nm以下工艺的关键,中芯国际无法购买,而台积电可自由获取最新设备。
- 生态与IP:台积电拥有完整的开放创新平台(OIP),与EDA工具、IP供应商深度绑定,中芯国际生态尚在建设中。
- 人才与经验:台积电成立近40年,积累了大量工艺整合与良率提升经验;中芯国际成立仅20余年,高端人才受一定限制。
六、中芯国际的机会与挑战
机会在于:全球成熟制程需求依然旺盛,新能源汽车、物联网、工业控制等市场增长迅速,中芯国际可深耕成熟工艺,提升盈利。国家大基金和地方政府持续支持,为其扩产提供资金。
挑战在于:美国制裁可能进一步收紧,先进设备与材料获取难度加大;成熟制程竞争激烈,利润空间有限;技术迭代若长期停滞,差距可能进一步拉大。
从数据看,中芯国际与台积电的差距是全方位的:技术落后3-4代,营收差10倍以上,研发投入相差近8倍。但半导体产业是一场马拉松,中芯国际在成熟制程仍有生存和发展空间,若能持续投入、突破设备瓶颈,未来并非没有追赶机会。只是短期内,差距难以显著缩小。
(注:以上数据综合自公司财报、TrendForce、IC Insights等公开来源,部分为估算值,仅供参考。)
如若转载,请注明出处:http://www.rishengbank.com/product/29.html
更新时间:2026-11-01 11:04:39